Vay mua Green Paradise: hỗ trợ lãi suất và khoản trả khi hết ân hạn
Vay mua Green Paradise thường được giới thiệu bằng giai đoạn 0% lãi suất. Giai đoạn đó dễ chịu, nhưng quyết định vay nên dựa vào tháng đầu tiên anh chị tự trả cả lãi lẫn gốc. An tính thử khoản đó để anh chị biết mình cần chuẩn bị bao nhiêu mỗi tháng.
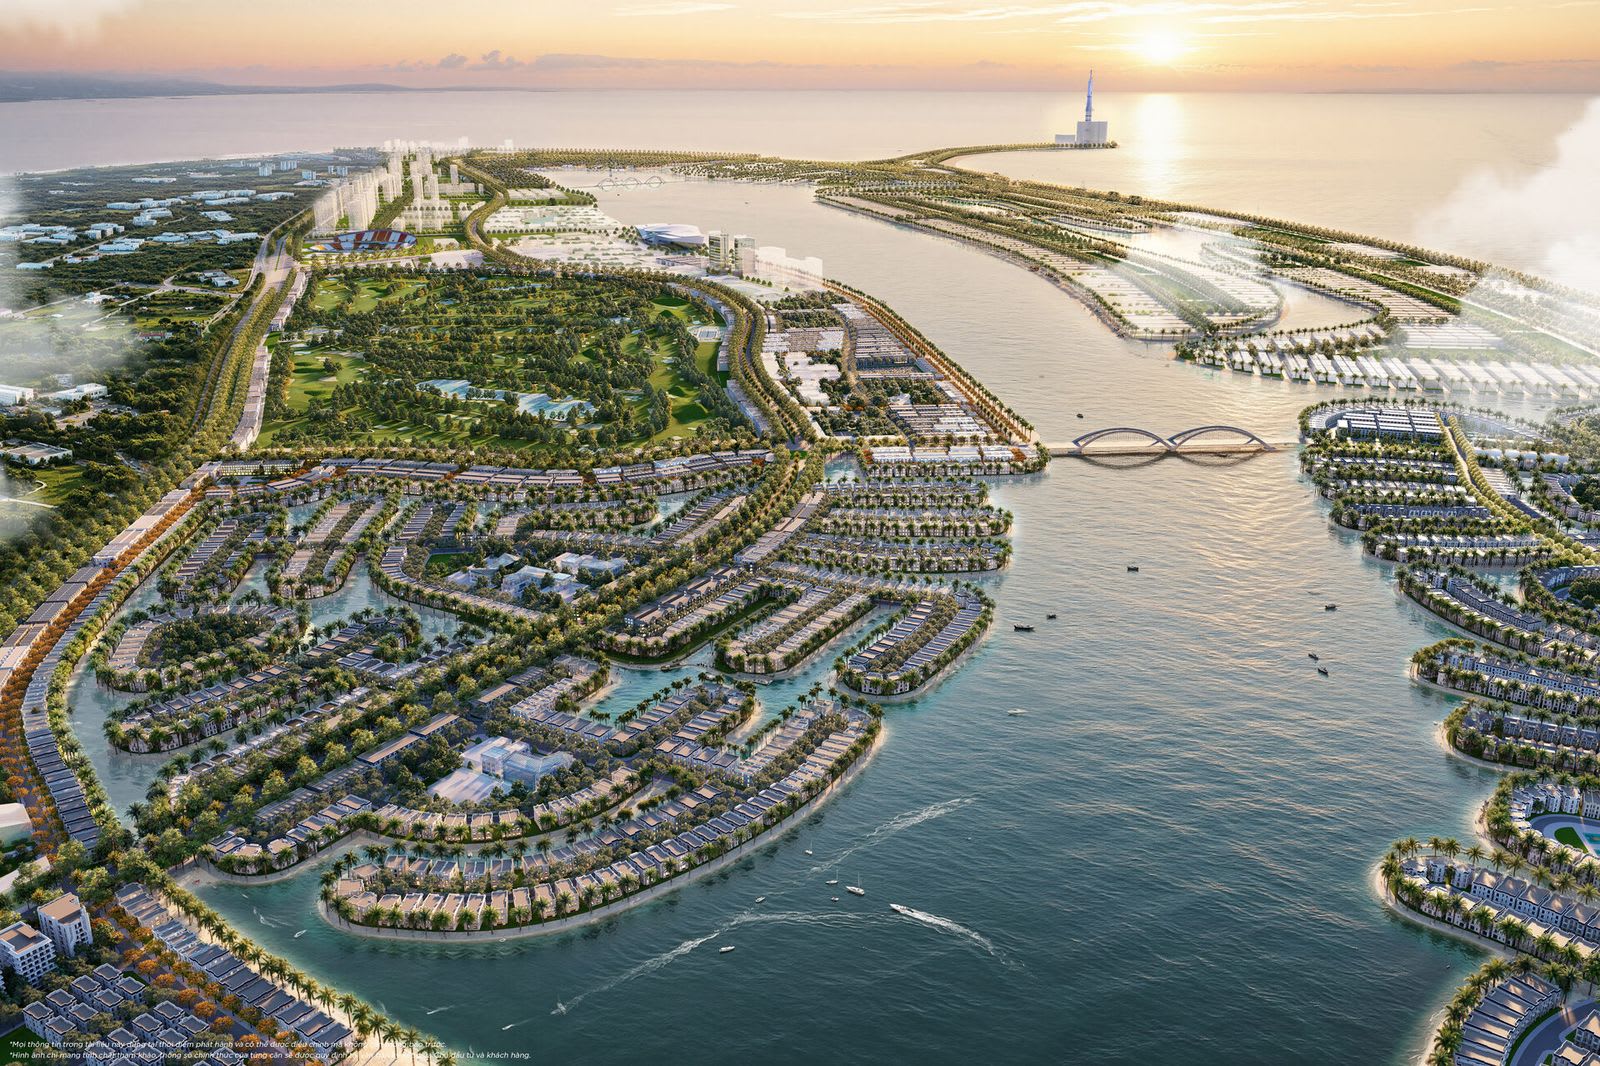
Những gì đang được nói về vay mua Green Paradise
Theo VGP, trang tổng hợp của đại lý cập nhật 3/2026, người mua được vay khoảng 70–80% giá trị, có giai đoạn hỗ trợ lãi suất 0% kéo dài 18–36 tháng. Cùng trang nêu nhóm ngân hàng bảo lãnh gồm Techcombank, Vietcombank, VietinBank, MSB và MB. Đây là thông tin từ kênh đại lý, chưa phải văn bản chính sách của chủ đầu tư, nên mức thực tế có thể khác theo từng đợt mở bán.
Câu chữ "hỗ trợ lãi suất" nghĩa là chủ đầu tư trả thay phần lãi trong một khoảng thời gian. Khoản vay vẫn đứng tên anh chị, và hết thời gian hỗ trợ thì anh chị tự trả lãi theo lãi suất ngân hàng áp dụng lúc đó.
Ba mốc thời gian quyết định khoản trả
- ✦Ngày giải ngân đầu tiên. Nhiều chương trình tính thời gian hỗ trợ từ mốc này, không phải từ ngày ký hợp đồng.
- ✦Ngày hết hỗ trợ lãi suất. Từ đây anh chị trả lãi theo lãi suất thả nổi của ngân hàng.
- ✦Ngày hết ân hạn gốc. Có chương trình cho ân hạn gốc cùng thời gian hỗ trợ lãi, có chương trình không. Hết ân hạn gốc, khoản trả hằng tháng tăng hẳn.
Nếu mốc bàn giao rơi vào cuối khoảng 2027–2029 như VGP nêu cho giai đoạn 1, trong khi Market Vinhomes nhắc mốc 8/2026 cho nhà phố đầu tiên, anh chị có thể phải trả lãi đầy đủ trong lúc chưa nhận nhà. Đó là lý do An tính khoản trả theo kịch bản chậm, không theo kịch bản đẹp.
Tính thử khoản trả sau giai đoạn hỗ trợ
Ví dụ dưới đây dùng giả định của An để minh họa cách tính, không phải lãi suất ngân hàng đã chào. Căn giá 10 tỷ, vay 70% tức 7 tỷ, thời hạn vay 20 năm, trả gốc đều mỗi tháng sau khi hết ân hạn. Anh chị thay lãi suất bằng con số ngân hàng báo cho mình.
| Giả định lãi suất sau hỗ trợ | Lãi tháng đầu trên 7 tỷ | Gốc trả mỗi tháng (240 kỳ) | Tổng tháng đầu tiên |
|---|---|---|---|
| 8% mỗi năm | Khoảng 46,7 triệu | Khoảng 29,2 triệu | Khoảng 75,9 triệu |
| 10% mỗi năm | Khoảng 58,3 triệu | Khoảng 29,2 triệu | Khoảng 87,5 triệu |
| 12% mỗi năm | Khoảng 70 triệu | Khoảng 29,2 triệu | Khoảng 99,2 triệu |
Chênh lệch giữa kịch bản 8% và 12% là khoảng 23 triệu mỗi tháng. Ngân hàng thường xét khoản trả nợ không vượt một tỷ lệ nhất định trên thu nhập. Anh chị nên tự đặt ngưỡng an toàn của mình trước khi ngân hàng đặt cho mình.
Những câu cần hỏi ngân hàng và tư vấn
- ✦Thời gian hỗ trợ lãi suất tính từ ngày nào, kết thúc ngày nào trên giấy.
- ✦Lãi suất sau hỗ trợ tính theo công thức nào, biên độ cộng thêm bao nhiêu, điều chỉnh bao lâu một lần.
- ✦Phí trả nợ trước hạn trong 3–5 năm đầu là bao nhiêu.
- ✦Nếu bàn giao chậm, thời gian hỗ trợ có được kéo dài theo hay không.
- ✦Chọn vay có hỗ trợ lãi suất thì còn được hưởng chiết khấu thanh toán sớm hay phải chọn một trong hai.
Góc nhìn An NN
Giai đoạn 0% là phần dễ nhìn thấy, phần quyết định lại nằm sau đó. An đề nghị anh chị lập bảng khoản trả hằng tháng theo ba mức lãi suất, đặt cạnh thu nhập ổn định của gia đình, và chỉ vay mức mà kịch bản lãi cao nhất vẫn trả được mà không phải bán tài sản khác.
Với nhà ở Cần Giờ, giá trị còn gắn với tiến độ hạ tầng. Khoản vay nên được thiết kế để anh chị giữ được tài sản qua cả trường hợp cầu, đường sắt hay bàn giao lùi một hai năm.
Nguồn tham khảo
Biên tập: 2026-11-03. Phân tích của An NN được tách khỏi thông tin do nguồn công bố.
Cập nhật nội dung: .
- Vinhomes Green Paradise (trang tổng hợp đại lý, cập nhật 3/2026)
Tỷ lệ vay 70–80%, hỗ trợ lãi suất 0% trong 18–36 tháng, danh sách ngân hàng bảo lãnh.
- Market Vinhomes: Tiến độ Vinhomes Green Paradise mới nhất
Mốc nhà phố đầu tiên dự kiến bàn giao 8/2026, để đối chiếu với thời gian hỗ trợ lãi.
Trao đổi cùng An về phương án vay mua Green Paradise
Bài viết liên quan
Tiến độ thanh toán Green Paradise: dàn dòng tiền theo từng đợt
Phân tích dự ánMua chuyển nhượng Green Paradise: kiểm tra gì trước khi đặt cọc
Phân tích dự ánChi phí sở hữu nhà Green Paradise sau bàn giao: phí dịch vụ, thuế, bảo trì
Phân tích dự ánĐọc hợp đồng mua bán Green Paradise: 7 điều khoản cần soi trước khi ký
Phân tích dự ánCam kết thuê lại shophouse Green Paradise: đọc điều kiện trước khi tính lợi nhuận
Phân tích dự ánChecklist đi xem dự án Green Paradise: chuẩn bị gì, xem gì, hỏi gì
Phân tích dự án Vinhomes cùng khu vực
Vinhomes Grand Park cho người làm việc ở Khu Công nghệ cao: đọc quãng đi làm và nhu cầu thuê
Vinhomes Central ParkCho chuyên gia nước ngoài thuê căn hộ Vinhomes Central Park: chuẩn bị căn theo đúng kỳ vọng
Vinhomes Green CityGia đình trẻ ở Vinhomes Green City: đọc trường học, công viên và trung tâm thương mại theo quy hoạch
Vinhomes Sài Gòn ParkMẫu nhà liền kề Vinhomes Sài Gòn Park: đọc bốn dòng CH08, CH29, CH59, CH71 theo cách ở